كتبت/ رضوي أشرف
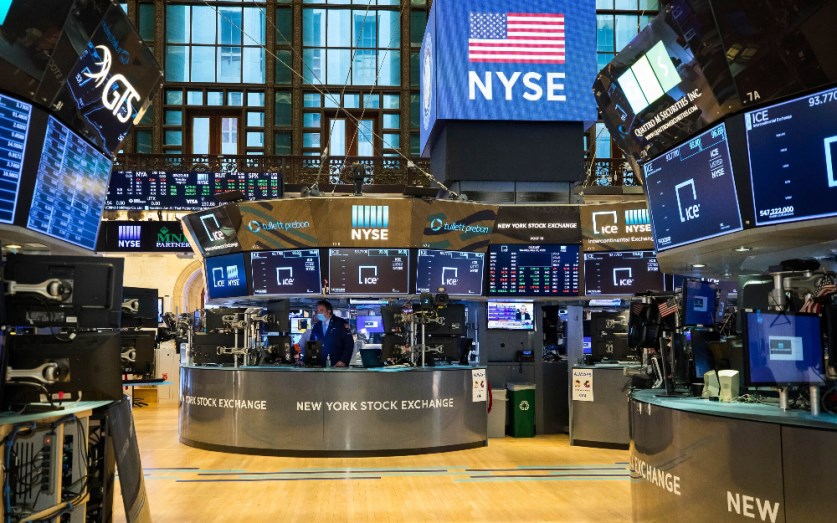
أنهت مؤشرات الأسهم الأميركية تعاملات الثلاثاء على ارتفاع، بدعم من أسهم التكنولوجيا وأشباه الموصلات، بالتزامن مع تراجع عوائد سندات الخزانة الأميركية، فيما واصل مؤشر داو جونز الصناعي مكاسبه للجلسة الثالثة على التوالي.
وارتفع مؤشر S&P 500 بنسبة 0.3%، بينما صعد مؤشر ناسداك المركب بنحو 0.7%، مدفوعًا بمكاسب أسهم شركات أشباه الموصلات، في حين أضاف مؤشر داو جونز الصناعي نحو 160 نقطة، ما يعادل 0.3%.
وتراجعت عوائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 4.637%، وسط تقارير عن إمكانية استخدام وزارة الخزانة الأميركية حسابها العام، البالغ نحو تريليون دولار، في إعادة شراء السندات.
وفي أسواق الطاقة، تراجعت أسعار النفط بأكثر من 3%، في ظل تحركات المستثمرين وترقب تطورات الاقتصاد العالمي والأسواق المالية.
وسجلت أسهم شركات التكنولوجيا وأشباه الموصلات أداءً قويًا، إذ ارتفع سهم إنفيديا بنحو 2% قبل إعلان نتائج أعمال الشركة، بينما صعد سهم AMD بنسبة 4%، وزاد سهم Micron Technology بنحو 2%.
في المقابل، تعرضت بعض أسهم قطاع التجزئة لضغوط قوية، إذ هبط سهم Dick’s Sporting Goods بأكثر من 29% عقب إعلان نتائج مخيبة للتوقعات، في أسوأ جلسة في تاريخ السهم.
كما تراجع سهم Walmart بنحو 1%، بينما انخفض سهم Target بنسبة 4%.
وجاء صعود الأسهم الأميركية رغم صدور بيانات اقتصادية أظهرت استمرار حالة الحذر لدى المستهلكين، حيث انخفض مؤشر ثقة المستهلك الأميركي الصادر عن «كونفرنس بورد» إلى 89.4 نقطة خلال أغسطس، مقابل 90.2 نقطة كانت متوقعة.
وتراجع المؤشر بنحو 0.8 نقطة مقارنة بقراءة يوليو، في الوقت الذي ارتفع فيه مؤشر تقييم الأوضاع الحالية 6.8 نقطة إلى 121.2 نقطة.
في المقابل، انخفض مؤشر التوقعات المستقبلية، الذي يقيس نظرة المستهلكين للأشهر الستة المقبلة، 5.8 نقطة إلى 68.2 نقطة، مع تصاعد المخاوف بشأن سوق العمل والآفاق الاقتصادية.
وأوضحت دانا بيترسون، كبيرة خبراء الاقتصاد في «كونفرنس بورد»، أن نظرة المستهلكين للأوضاع الاقتصادية الحالية تحسنت بشكل محدود، بينما أصبحت توقعاتهم بشأن أوضاع الأعمال وسوق العمل خلال الأشهر المقبلة أكثر تشاؤمًا.
وفي مؤشر آخر على تباطؤ بعض قطاعات الاقتصاد الأميركي، سجلت مبيعات المنازل الجديدة في يوليو وتيرة سنوية معدلة موسميًا بلغت 607 آلاف وحدة، لتأتي دون توقعات «فاكت ست» البالغة 620 ألف وحدة.
كما جاءت المبيعات أقل من القراءة المعدلة للشهر السابق، التي سجلت 678 ألف وحدة.
وفي قطاع التكنولوجيا، توقعت جي بي مورغان تحقيق شركة الأمن السيبراني والذكاء الاصطناعي «بالو ألتو نتووركس» نتائج قوية خلال الربع الرابع من العام المالي 2026، قبل إعلان نتائج أعمالها المقرر في الأول من سبتمبر.
وأبقى محللو البنك على توصيتهم لسهم الشركة عند «زيادة الوزن»، مع رفع السعر المستهدف إلى 384 دولارًا بحلول ديسمبر 2027، بما يشير إلى إمكانية صعود السهم بنسبة 9.4% مقارنة بمستوى إغلاق جلسة الاثنين.
وكان سهم «بالو ألتو نتووركس» قد تراجع بنحو 8% الأسبوع الماضي، بعدما خفضت الشركة توقعاتها للأرباح السنوية بسبب ارتفاع تكاليف الدمج المرتبطة بصفقات الاستحواذ الأخيرة، ومن بينها صفقة الاستحواذ على CyberArk بقيمة 25 مليار دولار.
وفي مجال الحوسبة المرتبطة بالذكاء الاصطناعي، توقعت Freedom Capital Markets تحسن هوامش التشغيل المعدلة لشركة «CoreWeave» بصورة ملحوظة خلال 2026.
وترى المؤسسة أن الهوامش التشغيلية المعدلة قد ترتفع من 1% خلال الربع الأول و5% في الربع الثاني إلى 7% في الربع الثالث و15% في الربع الرابع.
كما توقعت ارتفاع هامش الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك «EBITDA» من 56% إلى 69% خلال العام.
وقال بول ميكس، رئيس أبحاث التكنولوجيا بالمؤسسة، إن اقتراب النتائج الفعلية من هذه التقديرات قد يدفع المستثمرين إلى إعادة تقييم قوة أرباح «كور ويف» وقدرتها على توليد التدفقات النقدية.
وفي قطاع المدفوعات الرقمية، رفعت Wells Fargo تصنيف سهم «Shift4 Payments» من «وزن متساوٍ» إلى «زيادة الوزن»، مستندة إلى تحسن أداء الشركة عقب نتائج الربع الثاني.
كما رفعت المؤسسة السعر المستهدف للسهم إلى 59 دولارًا مقابل 55 دولارًا سابقًا، بما يعكس إمكانية ارتفاع بنحو 22.9% مقارنة بإغلاق الاثنين.
وقفز سهم «Shift4 Payments» بأكثر من 5.7% عقب قرار رفع التصنيف، مع تفاؤل المستثمرين بقدرة الشركة على مواصلة النمو، خاصة مع توسعها دوليًا وتحسن التدفقات النقدية الحرة والخيارات الاستراتيجية المتاحة أمامها.